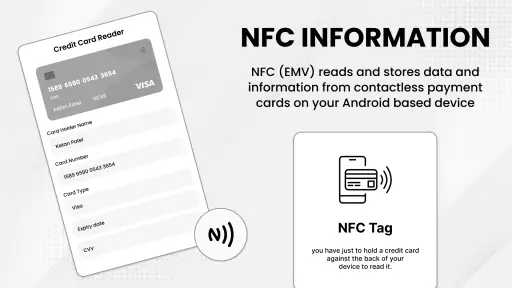
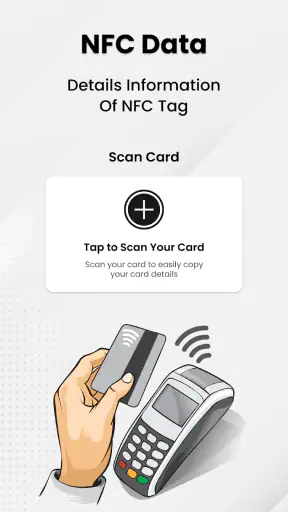
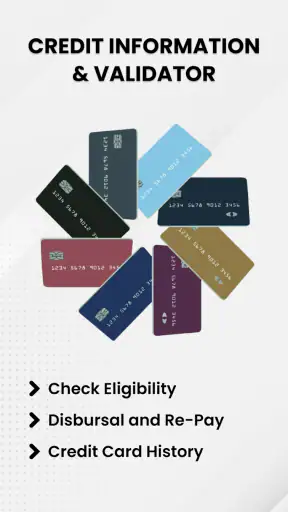
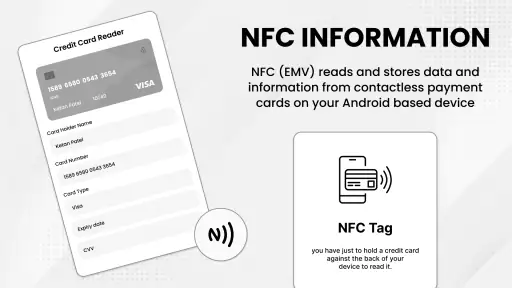
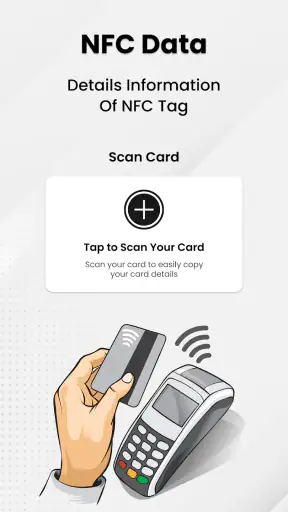
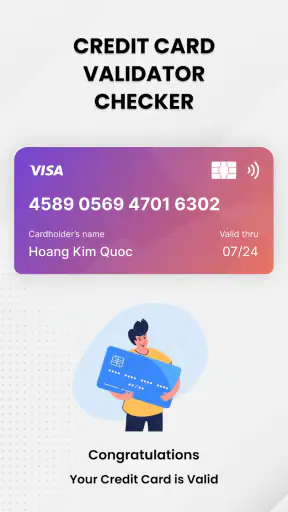
J’ai testé Portefeuille Cartes Crédit NFC comme une application financière destinée à regrouper, sur téléphone, les cartes bancaires, les cartes de crédit, les portefeuilles numériques et les usages liés au NFC. Son approche est immédiatement compréhensible : plutôt que de chercher une carte dans son portefeuille physique ou de jongler entre plusieurs applications, on essaie de réunir ces accès au même endroit. Pour quelqu’un qui utilise régulièrement son téléphone au moment de payer, l’idée est pratique et assez naturelle.
L’application est développée par Galaxy studio apps et elle est proposée gratuitement. Elle appartient à la catégorie Finance, avec une classification PEGI 3, ce qui la rend accessible à un large public. Sa fiche affiche une moyenne de 4,4 pour environ 67 000 évaluations et plus de 5 millions d’installations. Ces chiffres donnent une bonne indication de sa visibilité, mais ils ne remplacent pas un essai personnel : avec un outil qui touche aux paiements, la vraie question reste de savoir si l’organisation proposée correspond à ses habitudes et à son téléphone.
Une interface pensée pour centraliser les cartes
Le principal intérêt est de disposer d’un point de départ unique pour les cartes et les solutions de paiement mobile. Dans la vie quotidienne, ce regroupement peut éviter plusieurs manipulations : ouvrir une application bancaire pour vérifier une carte, passer dans un portefeuille numérique pour en sélectionner une autre, puis revenir aux réglages NFC du téléphone. Ici, l’expérience cherche à réduire cette dispersion.
J’apprécie surtout cette logique pour les personnes qui possèdent plusieurs cartes. Une carte personnelle, une carte professionnelle, une carte de crédit ou une carte réservée aux achats en ligne ne servent pas toujours au même moment. Les avoir sous la main sur le téléphone peut rendre le choix plus rapide, à condition de prendre quelques minutes pour organiser correctement son usage dès le départ.
Il faut toutefois distinguer la centralisation visuelle et le fonctionnement réel d’un paiement. Une application de portefeuille ne remplace pas automatiquement la banque qui émet la carte, ni les réglages de sécurité du téléphone, ni la compatibilité du terminal de paiement. Le NFC dépend toujours de l’appareil utilisé et du contexte. Je conseille donc de considérer l’application comme un outil de gestion et d’accès, pas comme une garantie universelle que chaque carte fonctionnera partout.
Le bon scénario : préparer ses cartes avant de sortir
Un cas concret montre bien son intérêt. Avant de partir faire des courses, je peux vérifier quelle carte je souhaite utiliser, laisser les autres de côté et éviter de sortir mon portefeuille physique. Si je dois ensuite prendre les transports ou présenter une carte enregistrée dans un portefeuille numérique, le téléphone devient le point central de la démarche. Cette préparation réduit les hésitations au moment du paiement, surtout quand plusieurs cartes se ressemblent.
Une autre utilisation pertinente consiste à réserver une carte à un type de dépense. Par exemple, je peux garder une carte pour les achats courants et une autre pour les dépenses professionnelles. Ce n’est pas une fonction comptable complète, mais cette séparation mentale facilite le suivi ultérieur sur les relevés bancaires. Le bénéfice vient moins d’une automatisation spectaculaire que d’une organisation plus claire.
Mon conseil est de ne pas ajouter toutes ses cartes sans réfléchir. Commencer par celles utilisées chaque semaine permet de vérifier rapidement si le parcours convient. Ensuite seulement, on peut intégrer les cartes occasionnelles. Cette méthode évite de transformer le portefeuille numérique en inventaire confus, ce qui annulerait une partie de l’avantage recherché.
Ce que l’accès gratuit apporte réellement
Le téléchargement et l’accès de base sont gratuits, ce qui permet d’évaluer l’application sans engagement financier initial. C’est un point important dans cette catégorie : avant de déplacer ses habitudes de paiement vers une nouvelle solution, je préfère pouvoir observer son interface et sa logique sans devoir acheter une version complète.
La fiche mentionne aussi des achats intégrés allant de 0,99 € à 99,99 € lorsqu’ils sont facturés via Google Play. Cette information change la manière d’évaluer la valeur. L’accès gratuit permet de découvrir le service, mais il ne faut pas supposer que chaque possibilité avancée est incluse sans coût. Comme les montants peuvent être très différents, je recommande de regarder attentivement l’écran présenté avant toute validation et de vérifier ce qui est réellement débloqué.
Pour moi, la bonne question n’est donc pas seulement « l’application est-elle gratuite ? », mais plutôt « la partie gratuite suffit-elle à mon usage ? ». Si je veux simplement regrouper quelques cartes et accéder rapidement à mes options de paiement, l’absence de prix à l’installation est intéressante. En revanche, si je recherche une solution complète de suivi financier, de gestion budgétaire ou de contrôle détaillé des dépenses, il faut comparer précisément les fonctions disponibles avant d’envisager un achat intégré.
Je trouve cette distinction particulièrement importante avec une application financière. Un prix élevé ne garantit pas automatiquement une meilleure expérience, et un accès gratuit ne signifie pas forcément que l’outil répondra à toutes les attentes. Ici, la valeur dépend surtout de la place que l’on veut donner au téléphone dans son organisation quotidienne.
Une valeur différente selon le profil
Pour un utilisateur qui possède une seule carte et paie déjà sans difficulté avec le portefeuille numérique de son téléphone, l’intérêt peut rester limité. L’application ajoute alors une couche supplémentaire à une routine qui fonctionne déjà. Dans ce cas, l’outil natif du téléphone ou l’application bancaire peut être plus direct, notamment si l’on veut réduire le nombre d’applications installées.
À l’inverse, la centralisation devient plus utile quand les cartes sont nombreuses ou quand les usages changent souvent. Un utilisateur qui alterne entre plusieurs cartes de crédit peut apprécier le fait de ne pas devoir chercher la bonne application à chaque fois. La valeur est aussi réelle pour quelqu’un qui veut garder une vue plus ordonnée de ses moyens de paiement sans transporter toutes ses cartes physiques.
Il y a également un intérêt pour les personnes qui découvrent le paiement sans contact. L’application peut servir de point d’entrée plus simple pour comprendre comment les cartes, le NFC et les portefeuilles numériques s’articulent. Je resterais néanmoins prudent avec les utilisateurs peu à l’aise avec les réglages du téléphone : la simplicité de l’idée ne supprime pas les étapes techniques liées à la sécurité, à l’activation du NFC ou au choix de l’application de paiement par défaut.
Les compromis à accepter avant de l’adopter
Le premier compromis concerne la dépendance au téléphone. Si la batterie est vide, si l’appareil est mal configuré ou si le paiement mobile rencontre un problème, la carte numérique ne constitue pas toujours une solution de secours suffisante. Je garderais au moins un moyen de paiement alternatif, surtout lors d’un déplacement ou d’une journée où aucun accès rapide à une recharge n’est possible.
Le deuxième concerne la clarté entre les différents services. Une carte bancaire, une carte de crédit et un portefeuille numérique ne fonctionnent pas forcément de la même manière. Les réunir dans une même interface peut simplifier l’accès, mais cela peut aussi donner l’impression qu’ils sont interchangeables. Ils ne le sont pas toujours. Avant un achat important, je vérifie donc la carte sélectionnée et le compte réellement débité, au lieu de me fier uniquement à l’icône ou au nom affiché.
Cette vérification est un geste simple, mais elle évite une erreur fréquente : choisir la mauvaise carte dans la précipitation. Lorsque deux cartes sont proches visuellement, je conseille de leur donner des repères distincts dans l’organisation du téléphone et de faire un petit paiement de test dans un environnement maîtrisé. Ce type de contrôle est plus utile qu’une installation précipitée juste avant de passer en caisse.
Le troisième compromis touche aux achats intégrés. La présence d’une formule gratuite est appréciable, mais l’existence de paiements allant jusqu’à 99,99 € via Google Play impose de rester attentif. Je ne paierais une option que si elle répond à un besoin clairement identifié et si son bénéfice est compréhensible avant l’achat. Pour un simple accès à une carte, une dépense importante serait difficile à justifier sans savoir exactement ce qu’elle ajoute.
Enfin, l’application ne doit pas être confondue avec une banque. Elle ne remplace pas les relevés, les alertes de fraude, les procédures de contestation ou l’assistance de l’établissement qui a émis la carte. En cas de transaction suspecte, je contacterais directement la banque ou le fournisseur concerné. Cette limite est essentielle : un portefeuille mobile peut améliorer l’accès, mais la responsabilité du compte reste liée au service financier d’origine.
Compatibilité et préparation du téléphone
La version actuelle est 3.0.5 et l’application fonctionne à partir d’Android 7.0. Cela couvre encore de nombreux téléphones, mais la compatibilité logicielle minimale ne garantit pas que chaque appareil offrira la même expérience NFC. Le matériel, la version du système, les réglages de paiement sans contact et les services installés peuvent modifier le résultat.
Avant de compter entièrement sur l’application, je vérifierais donc trois éléments : la présence du NFC sur le téléphone, son activation dans les réglages et la possibilité de sélectionner le service souhaité pour les paiements sans contact. Je ferais ensuite un essai avec une carte adaptée et un terminal connu. Cette procédure prend peu de temps et évite de découvrir un problème au moment où l’on doit payer rapidement.
Les utilisateurs d’iPhone doivent aussi réfléchir à la place de cette application dans leur environnement habituel. Les habitudes et les possibilités de paiement mobile ne sont pas identiques d’un système à l’autre. Comme l’application est présentée avec une exigence minimale Android, je la considère avant tout comme un choix destiné aux utilisateurs Android. Pour un utilisateur Apple déjà satisfait de son portefeuille intégré, l’alternative native peut être plus cohérente.
Comparaison avec les solutions habituelles
Face à l’application bancaire, Portefeuille Cartes Crédit NFC mise sur le regroupement plutôt que sur la relation avec un établissement précis. L’application bancaire reste généralement préférable pour consulter les opérations, gérer une carte, modifier certains paramètres ou contacter le service client. Le portefeuille mobile, lui, est plus intéressant quand le besoin principal est d’accéder rapidement à plusieurs moyens de paiement.
Face au portefeuille numérique intégré au téléphone, son avantage potentiel est la volonté de réunir plusieurs catégories de cartes dans une même expérience. Mais l’outil natif bénéficie souvent d’une intégration plus profonde avec le système, ce qui peut rendre le paiement plus immédiat. Si je ne possède qu’une ou deux cartes compatibles et que le portefeuille intégré fonctionne déjà sans friction, je ne vois pas de raison automatique de changer.
Face au portefeuille physique, l’application gagne en légèreté et en disponibilité, mais perd en indépendance. Le téléphone doit être chargé et correctement configuré. Le portefeuille physique reste également plus simple pour certaines cartes qui ne sont pas destinées au paiement sans contact, comme des cartes de fidélité ou des cartes professionnelles particulières. À mes yeux, la meilleure approche est souvent hybride : le téléphone pour les cartes utilisées souvent, une solution physique ou de secours pour le reste.
La comparaison montre donc que l’application n’est pas une remplaçante universelle. Elle prend sa place dans un ensemble. Elle est la plus convaincante quand elle élimine une vraie dispersion entre cartes et services, pas quand elle ajoute une application supplémentaire à un système déjà parfaitement organisé.
Pour qui l’installation vaut le coup
Je la recommande surtout aux utilisateurs Android qui manipulent plusieurs cartes, utilisent le NFC et veulent réduire le temps passé à passer d’une application à l’autre. Elle peut aussi convenir à une personne qui souhaite tester une organisation plus centralisée sans payer dès le départ. Dans ces cas, l’accès gratuit rend l’essai raisonnable, à condition de surveiller les éventuelles options payantes.
Elle est moins adaptée à quelqu’un qui cherche un outil de budget, une application de banque complète ou un système détaillé de suivi des dépenses. Elle ne devrait pas non plus être le premier choix d’une personne qui ne veut utiliser qu’une seule carte déjà parfaitement intégrée au portefeuille natif de son téléphone. Dans ces situations, l’ajout d’un intermédiaire risque de créer davantage de manipulations qu’il n’en supprime.
Je la déconseille également comme unique solution de secours. Même si le paiement mobile est pratique, une batterie déchargée, un téléphone indisponible ou un réglage incorrect peut interrompre le parcours. Garder une alternative n’est pas un défaut particulier de cette application : c’est simplement une bonne habitude dès qu’un téléphone devient le support principal d’un paiement.
Mon verdict sur la valeur et l’usage quotidien
Après l’avoir examinée comme outil de paiement mobile, je retiens une proposition claire : rassembler les cartes bancaires, les cartes de crédit, le NFC et les portefeuilles numériques dans une expérience orientée téléphone. Son accès gratuit permet de la tester sans risque financier immédiat, tandis que les achats intégrés, facturés via Google Play, demandent une lecture attentive avant toute confirmation.
Sa meilleure qualité est sa capacité à simplifier une situation précise : plusieurs cartes, plusieurs usages et l’envie de ne pas ouvrir différents services au moment de payer. Son principal défaut est de ne pas supprimer les contraintes extérieures liées au téléphone, au NFC, à la compatibilité et aux services bancaires. Il faut aussi accepter de vérifier soigneusement la carte sélectionnée afin d’éviter une mauvaise surprise sur le compte débité.
Avec plus de 5 millions d’installations et une moyenne de 4,4, l’application semble avoir trouvé son public, mais je ne la choisirais pas uniquement pour sa popularité. Je commencerais par l’usage gratuit, avec deux ou trois cartes réellement utilisées, puis je comparerais le résultat avec le portefeuille déjà présent sur mon téléphone. Si le gain de temps est concret, elle peut devenir un raccourci utile. Sinon, la solution native ou l’application bancaire restera probablement plus simple.
Mon conseil final est donc nuancé : installez-la si vous avez besoin de centraliser plusieurs moyens de paiement sur Android et si vous êtes prêt à vérifier les réglages avant de vous en servir en magasin. Passez votre chemin si vous cherchez une banque complète, un gestionnaire de budget ou une solution qui remplace toutes les précautions liées au paiement mobile. Dans son domaine précis, elle peut rendre les cartes plus accessibles, mais sa valeur dépend entièrement de la complexité réelle de votre portefeuille.


